- Lukas Trunck
- 05.10.26
- 4 min
- Für Start-ups, Fördermittelmanagement
Für Start-ups kann der öffentliche Sektor ein interessanter, bislang aber häufig schwer zugänglicher Markt sein. Neue Verwaltungsvorschriften sollen ...

Die physischen Auswirkungen des Klimawandels sind bereits heute deutlich spürbar: Laut Umweltbundesamt ist die Zahl klima- und wetterbedingter Katastrophen weltweit seit den 1990er Jahren um rund 35 Prozent gestiegen. Auch in Deutschland führen Extremwetterereignisse zu erheblichen wirtschaftlichen Schäden, wie insbesondere die Flutkatastrophe im Juli 2021 in Rheinland-Pfalz und Nordrhein-Westfalen mit einer geschätzten Schadenssumme von rund 33 Milliarden Euro gezeigt hat.
Für Unternehmen können die Folgen erheblich sein: Sachschäden, Betriebsunterbrechungen, steigende Kosten, Produktivitätsverluste oder Störungen in der Lieferkette. Da Häufigkeit und Intensität klimabedingter Extremereignisse weiter zunehmen, steigt auch der Handlungsdruck. Eine systematische Klimarisikoanalyse hilft, Risiken frühzeitig zu erkennen, mögliche finanzielle Auswirkungen abzuschätzen und die Widerstandsfähigkeit des Unternehmens gezielt zu stärken.
Neben der wirtschaftlichen Relevanz gewinnt das Thema auch regulatorisch an Bedeutung. Sowohl die Corporate Sustainability Reporting Directive (CSRD) als auch die EU-Taxonomie verlangen eine strukturierte Auseinandersetzung mit klimabezogenen Risiken. Dieser Beitrag zeigt, welche Anforderungen konkret zu beachten sind und wie Unternehmen eine belastbare Klimarisikoanalyse aufbauen können, die sich für beide Regelwerke nutzen lässt.
Eine Klimarisikoanalyse sollte sich nicht auf eine allgemeine Beschreibung möglicher Klimafolgen beschränken. Wie detailliert sie ausfallen muss, hängt vom regulatorischen Kontext ab. EU-Taxonomie und CSRD setzen dabei unterschiedliche Schwerpunkte:
Für relevante, taxonomiefähige Wirtschaftstätigkeiten schreibt die EU-Taxonomie eine robuste Klimarisiko- und Vulnerabilitätsbewertung vor, die relevante physische Klimagefahren identifiziert, ihre Wesentlichkeit bewertet und geeignete Anpassungsmaßnahmen ableitet. Die Analyse muss dabei zur Größe und erwarteten Lebensdauer der jeweiligen Wirtschaftstätigkeit passen.
Die CSRD und der dazugehörige Standard ESRS E1 (Klimawandel) gehen darüber hinaus: Berichtspflichtige Unternehmen müssen neben physischen Klimarisiken wie Extremwetterereignissen auch transitorische Klimarisiken und -chancen berücksichtigen, die sich durch die Transformation hin zu einer klimaneutralen Wirtschaft ergeben. Diese Betrachtung umfasst nicht nur die eigene Geschäftstätigkeit, sondern auch relevante vor- und nachgelagerte Bereiche der Wertschöpfungskette, einschließlich Lieferanten, Dienstleistern und weiteren Partnern. Grundlage dafür können Klimaszenarien sein. Die überarbeiteten ESRS, die ab dem Geschäftsjahr 2027 verpflichtend gelten, machen die Szenarioanalyse optional. Wird sie durchgeführt, sind mindestens ein Hochemissionsszenario für physische Klimarisiken und ein 1,5-°C-kompatibles Szenario für transitorische Risiken und Chancen einzubeziehen. Die verwendeten Szenarien, Datenquellen, Zeithorizonte, Annahmen und Einschränkungen der Analyse sollten nachvollziehbar erläutert werden.
Die folgende Tabelle fasst die unterschiedlichen Schwerpunkte von EU-Taxonomie und CSRD kompakt zusammen:
|
Aspekt |
EU-Taxonomie |
CSRD / ESRS E1 |
|
Analyseumfang |
Jeweilige taxonomiefähige Wirtschaftstätigkeit und ihre physischen Vermögenswerte |
Eigene Geschäftstätigkeit sowie relevante vor- und nachgelagerte Wertschöpfungskette |
|
Risikoarten |
Physische Klimarisiken, als Grundlage für Anpassungsmaßnahmen und DNSH-Prüfung („Do No Significant Harm“) |
Physische Risiken sowie transitorische Risiken und Chancen |
|
Methodik |
Zukunftsszenarien entsprechend der Lebensdauer der Tätigkeit; bei größeren Investitionen häufig für die kommenden 10 bis 30 Jahre |
Szenarioanalyse optional; falls genutzt, mit mindestens einem Hochemissionsszenario für physische Risiken und einem 1,5-°C-Szenario für transitorische Risiken |
|
Zeithorizonte |
Ausrichtung an der erwarteten Lebensdauer der Wirtschaftstätigkeit |
Kurz-, mittel- und langfristige Betrachtung |
|
Anpassungsmaßnahmen |
Für wesentliche physische Risiken verpflichtend zu entwickeln und umzusetzen |
Ergebnisse fließen in Strategie, Transitionsplan und Risikomanagement ein |
Wichtig: Die konkrete Anwendung hängt immer von der jeweiligen Wirtschaftstätigkeit, dem regulatorischen Anwendungsbereich und den einschlägigen technischen Bewertungskriterien ab. Eine Klimarisikoanalyse folgt deshalb keiner für alle Unternehmen identischen Methodik, sondern muss auf den konkreten Fall zugeschnitten werden.
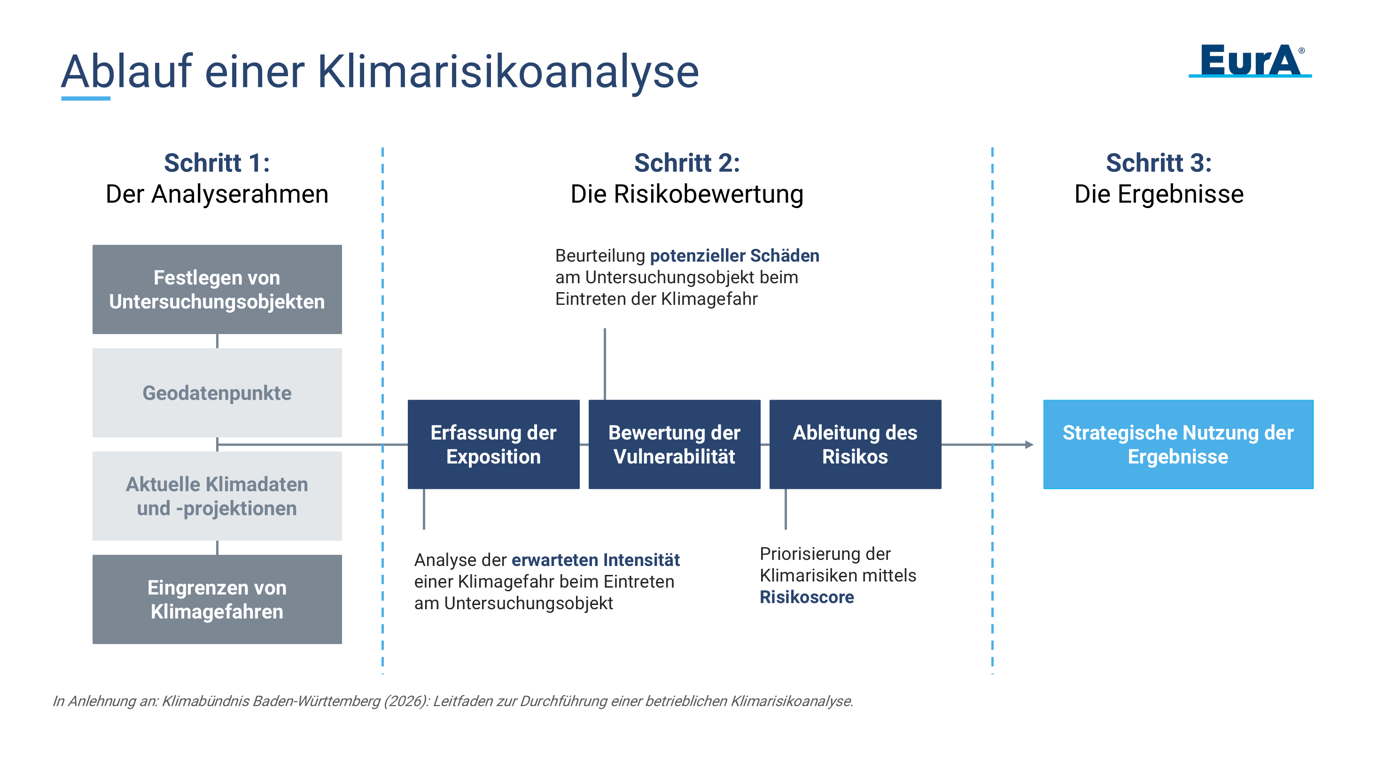
Am Anfang steht die Frage, was genau untersucht werden soll. Dazu gehören die Identifikation der wesentlichen Untersuchungsobjekte, die Festlegung geeigneter Zeithorizonte, die Auswahl passender Klimaszenarien und die Eingrenzung relevanter physischer Klimagefahren.
Bei der ersten Klimarisikoanalyse empfiehlt es sich, zunächst die relevantesten Objekte in den Blick zu nehmen und die Analyse mit wachsender Datenverfügbarkeit schrittweise zu erweitern.
Die klare Definition der Untersuchungsobjekte ist eine zentrale Voraussetzung für jede Klimarisikoanalyse. Je nach Geschäftsmodell und Untersuchungsumfang können dazu unter anderem folgende Bereiche gehören:Eine aussagekräftige Klimarisikoanalyse sollte verschiedene Zeithorizonte berücksichtigen. Schließlich zeigen sich manche Klimarisiken bereits in den nächsten Jahren, während andere ihre Auswirkungen erst mittel- oder langfristig entfalten.
Welche Zeiträume betrachtet werden sollten, hängt sowohl von regulatorischen Anforderungen als auch von den unternehmenseigenen Planungszyklen ab. So fordert die CSRD eine Betrachtung kurz-, mittel- und langfristiger Entwicklungen. Die EU-Taxonomie orientiert sich dagegen an der erwarteten Lebensdauer einer Wirtschaftstätigkeit und verlangt insbesondere bei größeren Investitionen häufig Klimaprojektionen für die kommenden 10 bis 30 Jahre. Als Orientierung können die vom IPCC häufig verwendeten Zeiträume dienen: 2021 bis 2040, 2041 bis 2060 sowie 2081 bis 2100.
Klimaszenarien ermöglichen es, mögliche zukünftige Entwicklungen zu vergleichen und daraus potenzielle Risiken abzuleiten. Für eine aussagekräftige Analyse sollten mindestens zwei Szenarien betrachtet werden, beispielsweise ein moderates Szenario wie RCP4.5 und ein Hochemissionsszenario wie RCP8.5:
Das mittlere Emissionsszenario RCP4.5 geht von wirksamen Klimaschutzmaßnahmen aus, durch die sich die Treibhausgaskonzentration im Laufe des Jahrhunderts stabilisiert. Das Hochemissionsszenario RCP8.5 beschreibt dagegen eine Entwicklung mit sehr hohen Emissionen und entsprechend starken physischen Klimafolgen.
Für Übergangsrisiken sind dagegen Szenarien relevant, die unterschiedliche politische, technologische und wirtschaftliche Entwicklungspfade abbilden. Entscheidend ist, dass die gewählten Szenarien plausibel, für das Unternehmen relevant und zum jeweiligen Zeithorizont passend sind – und dass Herkunft und Annahmen transparent gemacht werden.
Zur Eingrenzung physischer Klimagefahren bietet Anlage A der EU-Taxonomie eine standardisierte Klassifizierung, die hierfür als Orientierung herangezogen werden sollte. Sie unterscheidet akute Ereignisse und chronische Veränderungen und ordnet sie vier Gruppen zu: temperatur-, wind-, wasser- und feststoffbezogen.
|
Art der Gefahr |
Temperaturbezogen |
Windbezogen |
Wasserbezogen |
Feststoffbezogen |
|
Chronisch |
Temperaturänderung (Luft, Süß- und Meerwasser); Hitzestress; Temperaturvariabilität; Abtauen von Permafrost
|
Veränderung der Windverhältnisse |
Veränderte Niederschlagsmuster (Regen, Hagel, Schnee, Eis); Niederschlags- und hydrologische Variabilität; Versauerung der Ozeane; Salzwasserintrusion; Anstieg des Meeresspiegels; Wasserknappheit |
Küstenerosion; Bodendegradierung; Bodenerosion; Solifluktion |
|
Akut |
Hitzewelle; Kältewelle/Frost; Wald- und Flächenbrände |
Zyklon, Hurrikan oder Taifun; Sturm (einschließlich Schnee-, Staub- und Sandstürme); Tornado |
Dürre; Starkniederschlag (Regen, Hagel, Schnee, Eis); Hochwasser (Küsten-, Fluss-, pluviales und Grundhochwasser); Überlaufen von Gletscherseen |
Lawine; Erdrutsch; Bodenabsenkung |
(Quelle: Delegierte Verordnung (EU) 2021/2139, Anlage A)
Nicht jede dieser Gefahren ist für jeden Standort relevant. Welche Gefahren tatsächlich untersucht werden, sollte fachlich begründet und dokumentiert werden – nicht relevante Gefahren dürfen mit nachvollziehbarer Begründung herausgefiltert werden.
Im Zentrum der Risikobewertung stehen zwei Fragen: Wie stark ist ein Untersuchungsobjekt einer Klimagefahr ausgesetzt, und wie empfindlich reagiert es darauf? Aus der Kombination von Exposition und Vulnerabilität ergibt sich das konkrete Klimarisiko.
Die Exposition beschreibt, in welchem Ausmaß ein Standort, eine Anlage oder ein anderer Unternehmensbereich einer Klimagefahr ausgesetzt ist – gemessen an passenden Kennzahlen wie Hitzetage, Höchsttemperaturen, Starkregenereignisse, Hochwasserstände oder Waldbrandrisiken.
Historische Wetterdaten, Satellitendaten und Klimaprojektionen liefern hierfür die Grundlage, ergänzt um Quellen wie den Deutschen Wetterdienst, Copernicus oder regionale Klimaatlanten.
Besonders wichtig dabei ist, dass die verwendeten Daten zur jeweiligen Klimagefahr passen. Während für die Bewertung von Hitze oft großräumige Klimadaten ausreichen, erfordern Hochwasser- oder Starkregenrisiken meist eine deutlich genauere Betrachtung der lokalen Gegebenheiten.
Am Ende wird für jede Klimagefahr ein Expositionswert ermittelt. Dieser zeigt, wie stark ein Untersuchungsobjekt heute und in Zukunft von den Auswirkungen des Klimawandels betroffen sein könnte. Bei Gebäuden, Infrastruktur und anderen langlebigen Anlagen sollten dabei auch langfristige Klimaprojektionen berücksichtigt werden.
Die Vulnerabilität beschreibt, wie anfällig das Untersuchungsobjekt für die Folgen einer Klimagefahr ist. Dabei werden insbesondere seine Sensitivität und die bereits vorhandene Anpassungsfähigkeit betrachtet.
Ein Standort kann beispielsweise stark gegenüber Hitze exponiert sein, aber aufgrund guter Gebäudedämmung, Verschattung, redundanter Kühlsysteme und etablierter Hitzeschutzpläne nur eine mittlere Vulnerabilität aufweisen. Umgekehrt kann bereits eine moderate Exposition zu einem hohen Risiko führen, wenn kritische Produktionsprozesse oder Beschäftigte besonders empfindlich sind.
Die Bewertung sollte deshalb technische, organisatorische, personelle und finanzielle Aspekte berücksichtigen.
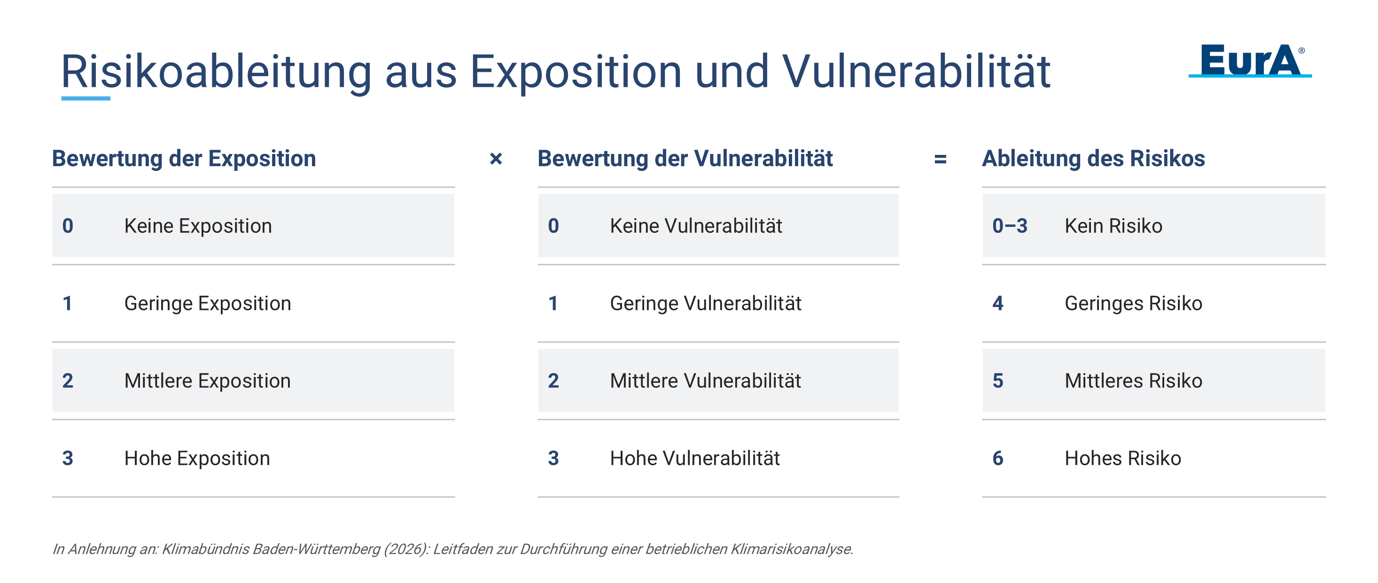
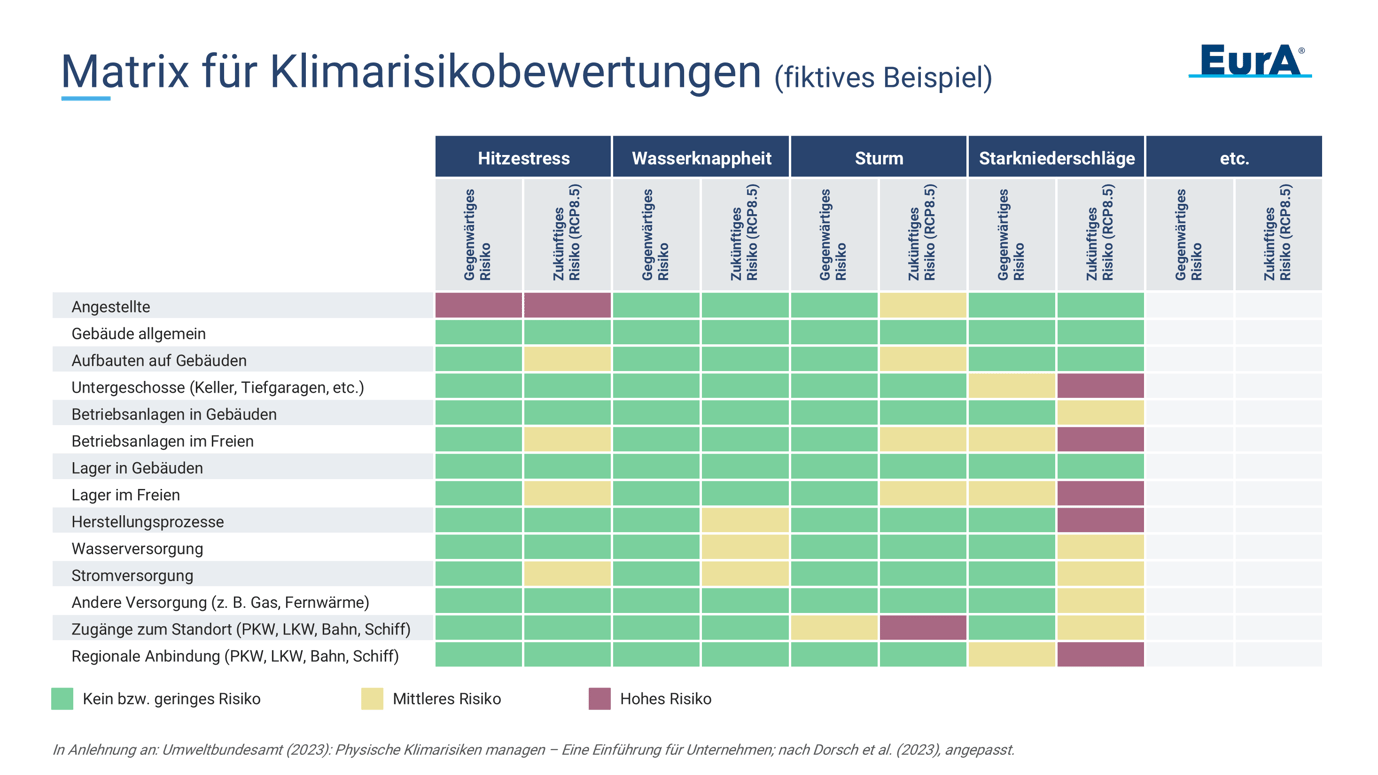
Exposition und Vulnerabilität werden zu einer konsistenten Risikobewertung zusammengeführt. Das konkrete Klimarisiko kann, wie in der Abbildung dargestellt, durch die Multiplikation von Expositions- und Vulnerabilitätsscore ermittelt werden. Dadurch werden insbesondere Untersuchungsobjekte sichtbar, die sowohl stark gefährdet als auch besonders anfällig sind. Alternativ können additive oder gewichtete Verfahren eingesetzt werden. Entscheidend ist nicht die mathematische Komplexität, sondern eine nachvollziehbare und reproduzierbare Herleitung der Ergebnisse.
Klare Schwellenwerte legen fest, ab wann ein Risiko als hoch gilt, idealerweise abgestimmt auf das bestehende Risikomanagement des Unternehmens.
Eine einfache Ergebnisdarstellung kann eine Risikomatrix sein:
Eine Klimarisikoanalyse schafft Transparenz über die klimabedingten Risiken, denen ein Unternehmen ausgesetzt ist. Ihr Nutzen geht jedoch weit über die reine Risikoermittlung hinaus: Die gewonnenen Erkenntnisse bilden eine wichtige Grundlage für strategische Entscheidungen, Investitionen und die langfristige Unternehmensentwicklung.
Die Ergebnisse legen zudem den Grundstein für ein systematisches Klimarisikomanagement und die Verankerung klarer Verantwortlichkeiten und Entscheidungsprozesse in der Unternehmenssteuerung.
Von der systematischen Analyse physischer und transitorischer Klimarisiken bis zur Entwicklung konkreter Anpassungsmaßnahmen: Das Fachteam der Nachhaltigkeitsberatung begleitet Sie ganzheitlich auf dem Weg zu einer klimaresilienten Unternehmenssteuerung.
Unsere Unterstützung umfasst:Ergebnis: So entsteht eine Klimarisikoanalyse, die eine belastbare Grundlage für CSRD/ESRS und EU-Taxonomie schafft und zugleich hilft, vorausschauende Investitionsentscheidungen zu treffen, Betriebsunterbrechungen zu vermeiden und Ihre Wettbewerbsfähigkeit langfristig zu sichern.
➔ Sie möchten Ihre Klimarisikoanalyse aufsetzen, bestehende Ergebnisse prüfen lassen oder einfach eine kostenlose Ersteinschätzung erhalten, wie Sie in Ihrem konkreten Fall jetzt strategisch vorgehen können? Nehmen Sie Kontakt mit uns auf.
Quellen und weiterführende Informationen:
Umweltbundesamt: Umgang mit physischen Klimarisiken in der Finanzwirtschaft (2023)

EurA AG
T- 079619256-0Max-Eyth-Straße 2
73479 Ellwangen
info@eura-ag.com