- Marvin Natz
- 16.09.26
- 2 min
- Fördermittelberatung, Forschungszulage, Für KMU,
Ändern sich nach dem Bescheid wesentliche Punkte in Ihrem FuE-Vorhaben, sollten Sie früh prüfen, ob ein Änderungsantrag für die Forschungszulage ...

„Klimaneutral bis 2035“, „Net Zero bis 2040“ – Aussagen zu künftigen Klimazielen wie diese prägen viele Nachhaltigkeitsstrategien und sollen Vertrauen schaffen. Doch was gilt, wenn hinter der Ankündigung noch kein belastbarer Plan steht? Ab dem 27. September 2026 knüpft die EmpCo-Richtlinie Aussagen über künftige Umweltleistungen gegenüber Verbraucherinnen und Verbrauchern an vier klare Bedingungen. Wird eine zentrale Anforderung nicht erfüllt, kann die Aussage als irreführend eingestuft werden.
Hinweis: Dieser Beitrag dient der allgemeinen Fachinformation und stellt keine Rechtsberatung dar. Er ist Teil unserer Blogserie zur EmpCo-Richtlinie und UWG-Novelle. Einen Überblick über die wichtigsten Grundlagen finden Sie im ersten Beitrag, EmpCo-Richtlinie ab September 2026: Umweltaussagen auf dem Prüfstand.
Im vorherigen Beitrag dieser Reihe, Klimaneutral durch Kompensation? Was EmpCo künftig verbietet, haben wir gezeigt, dass produktbezogene Klimaneutralitätsaussagen auf Basis von Kompensation ab dem 27. September 2026 grundsätzlich unzulässig sind. Zukunftsgerichtete Versprechen und Absichtserklärungen wie „Net Zero bis 2040“ oder „klimaneutral bis 2035“ betreffen jedoch einen anderen Fall: Sie behaupten keine gegenwärtige Klimawirkung, sondern eine künftig zu erreichende. Das UWG verbietet solche Zukunftsaussagen (auch für andere Umweltleistungen) nicht per se – es macht sie jedoch von klaren Voraussetzungen abhängig.
Nach § 5 Abs. 3 Nr. 4 UWG in der ab 27. September 2026 geltenden Fassung ist eine Aussage über die künftige Umweltleistung irreführend, wenn ihr keine klaren, objektiven, öffentlich einsehbaren und überprüfbaren Verpflichtungen zugrunde liegen, die in einem detaillierten und realistischen Umsetzungsplan festgelegt sind. Im zweiten Beitrag unserer Blogserie, EmpCo Checkliste: 6 Schritte für belastbare Umweltaussagen, haben wir diese Aussageart bereits als eigene Kategorie eingeordnet: die Aussage über künftige Umweltleistungen.
Welche Anforderungen an diese Aussagen gestellt werden und wie sich diese konkret umsetzen lassen, wird im Folgenden näher erläutert. Die nachfolgende Übersicht bietet bereits vorab einen Überblick zentraler Handlungsschritte.
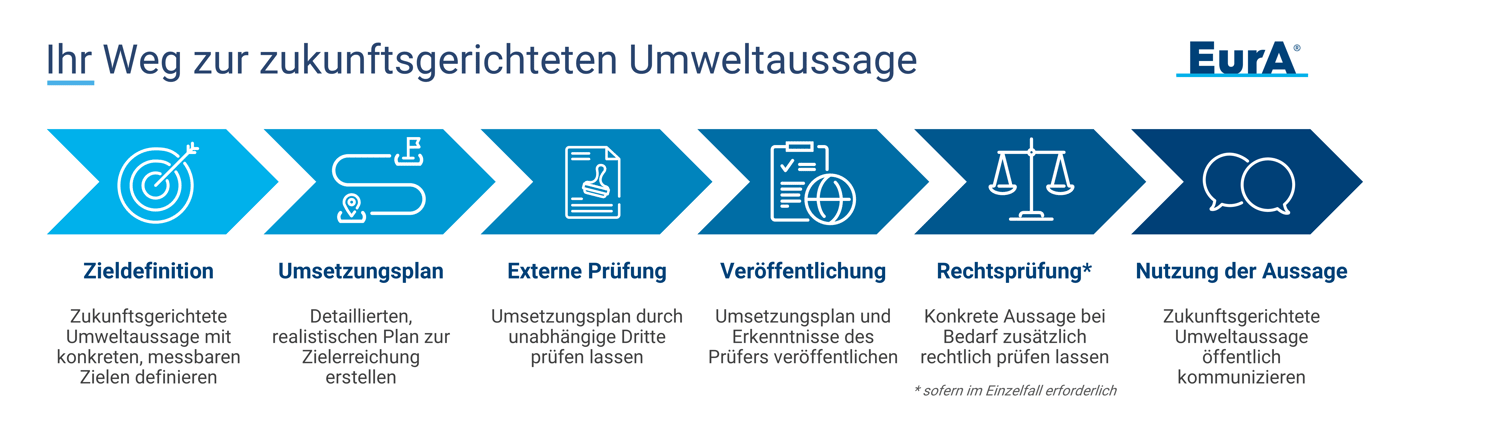
Damit eine zukunftsbezogene Umweltaussage wie „Net Zero bis 2040“ die neuen Anforderungen erfüllt, müssen nach dem UWG vier Voraussetzungen zusammenkommen. Fehlt eine davon, gilt die Aussage als nicht hinreichend abgesichert.
Das Ziel muss konkret formuliert sein: Welcher Bezug (Unternehmen, Standort, Produktkategorie), welcher Umfang und welche Art von Zielsetzung gemeint sind, sollte eindeutig hervorgehen. Eine reine Absichtserklärung wie „wir streben Klimaneutralität an“ genügt dafür nicht. Ebenso wichtig: Das Ziel muss messbar sein, zum Beispiel durch eine definierte Reduktion in Prozent, und zeitgebunden. In der Praxis empfiehlt es sich, hierfür ein konkretes Basis- und Zieljahr festzulegen.
Ein Ziel allein trägt noch keine zukunftsbezogene Umweltaussage. Das UWG verlangt einen Umsetzungsplan, der detailliert und realistisch ist. Die vorgesehenen Maßnahmen müssen schlüssig sein und erkennbar darauf ausgerichtet sein, das gesetzte Ziel zu erreichen.
Das Gesetz nennt ausdrücklich die Zuweisung von Ressourcen als Beispiel für weitere Elemente, die zur Unterstützung der Umsetzung erforderlich sind. Dazu zählen unter anderem finanzielle Mittel, benannte Verantwortlichkeiten und Prozesse, mit denen der Plan im Unternehmen tatsächlich verankert ist – nicht nur auf dem Papier, sondern in Budgetplanung und operativer Steuerung.
Die vierte Bedingung betrifft die Kontrolle von außen: Der Umsetzungsplan muss regelmäßig von einem unabhängigen externen Sachverständigen überprüft werden, und die daraus gewonnenen Erkenntnisse müssen Verbraucherinnen und Verbrauchern zugänglich gemacht werden. Diese Anforderung wird weiter unten näher erläutert, denn sie unterscheidet sich deutlich von der Verifizierung einer Treibhausgasbilanz.
Ein häufiges Missverständnis betrifft den Unterschied zwischen zwei Prüfformen: der Verifizierung einer Treibhausgasbilanz und der Prüfung eines Umsetzungsplans für eine belastbare Zukunftsaussage.
Die Verifizierung einer Treibhausgasbilanz bestätigt, dass eine bereits erhobene CO2-Bilanz nach anerkannten Standards korrekt berechnet wurde. Sie blickt also rückwärts auf tatsächlich entstandene Emissionen.
Im Gegensatz dazu ist die vom UWG geforderte Prüfung einer Aussage über künftige Umweltleistungen zukunftsgerichtet: Sie beurteilt, ob die fachlichen Grundlagen für die Aussage – Ziele, Ausgangsbasis, Umsetzungsplan und Governance – den Anforderungen genügen. Wichtig dabei: Eine solche Prüfung bewertet nicht die wirtschaftliche Tragfähigkeit der Maßnahmen, ist keine Garantie, dass das Ziel tatsächlich erreicht wird, und beinhaltet auch keine Verifizierung der berechneten Treibhausgasbilanz. Sie schafft jedoch die von Verbraucherinnen und Verbrauchern einsehbare Transparenz, die das Gesetz verlangt.
Für Unternehmen heißt das konkret: Mit einer verifizierten CO2-Bilanz allein ist die vierte Bedingung noch nicht erfüllt. Erforderlich ist zusätzlich eine gesonderte, auf den Umsetzungsplan bezogene Prüfung durch eine unabhängige externe Stelle, deren Erkenntnisse Verbrauchern zur Verfügung gestellt werden.
Unternehmen, die bereits ein Klimaziel gegenüber Verbrauchern kommunizieren oder eine entsprechende Kommunikation planen, sollten ihren Umsetzungsplan frühzeitig anhand der vier Bedingungen überprüfen:
Für alle vier Bedingungen gilt dasselbe Stichtagsprinzip: Ab dem 27. September 2026 ist keine gesonderte Übergangsfrist vorgesehen. Es lohnt sich daher, frühzeitig eine Roadmap zu entwickeln, statt kurz vor dem Stichtag nachzubessern.
Ergänzend bietet unsere akkreditierte Verifizierungsstelle die unabhängige Prüfung von Treibhausgasbilanzen nach international anerkannten Standards an. So lässt sich die Qualität und Belastbarkeit der Datengrundlage für Klimaziele und Reduktionspfade zusätzlich absichern.
Sie planen ein ambitioniertes Klimaziel wie „Net Zero“ oder „klimaneutral bis …” zu kommunizieren? Wir unterstützen Sie dabei, die fachlichen Grundlagen zu schaffen, den Weg zum Ziel strukturiert zu planen und die Anforderungen an eine belastbare Klimakommunikation frühzeitig zu berücksichtigen. Auch bei der unabhängigen externen Prüfung von Umsetzungsplänen stehen wir Ihnen zur Seite.
➔ Vereinbaren Sie gerne ein kostenloses Erstgespräch.
Quellen und weitere Informationen


EurA AG
T- 079619256-0Max-Eyth-Straße 2
73479 Ellwangen
info@eura-ag.com